Domain aporie.de kaufen?
Wir ziehen mit dem Projekt
aporie.de um.
Sind Sie am Kauf der Domain
aporie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aporie.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
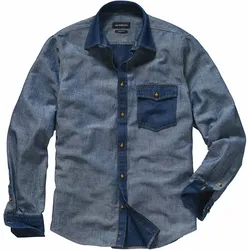
Paradox-Hemd - 43Ist out in? Oder in out? Tja, willkommen im modedialektischen Paradox, aus dem man nie herausfindet, denn es nimmt kein Ende. Hier der Anfang: Etwas ist out und damit eigentlich schon wieder in. Aber Achtung: Zu sehr in ist kurz vor out. Womit es wiederum in wird. Und so weiter. Hier der Ausweg: Die Neuerfindung - oder auch Totalumdrehung - des Jeans-Hemdes! Absolut ungesehen, sensationell lässig und auf ewig angesagt, da in und out in einem. Wenn das nicht was für Insider ist.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rungholt - rätselhaft und widersprüchlichRungholt - rätselhaft und widersprüchlich , Die erste "Grote Mandränke" im Jahre 1362 führte nicht nur zum Untergang der nordfriesischen Stadt Rungholt, sondern sie bewegt die Menschen an der schleswig-holsteinischen Westküste seit Jahrhunderten. Es bildeten sich unterschiedliche, oft widersprüchliche archäologische Forschungsansätze, die nunmehr einer kritischen Prüfung mit dem Ziel einer wissenschaftlich fundierten Versachlichung unterzogen werden. Handelt es sich doch um ein Thema, das die historischen Anfänge Nordfrieslands beschreibt und diese in einen internationalen Kontext bringt. Diskutiert werden Themen wie die Vermessung des Rungholt-Gebietes, das Alltagsleben in Rungholt anhand von teils unveröffentlichten, teils neu zu bewertenden Funden, das Thema Wirtschaft und Fernhandel, auch in Verbindung mit der mittelalterlichen Hanse, Fragen der Kirchen und Kirchenorganisation sowie die Rezeption von Rungholt in der Literatur und in der bildenden Kunst. Das Wirken des Rungholt-Forschers Andreas Busch erfährt eine eingehende Würdigung. Einmal mehr erscheint Rungholt als ein über etwa 150 Jahre kulturell bedeutender Handelsort, dessen Geschichte ein jähes, menschlich tragisches Ende erfahren hat und der vor diesem Hintergrund den Status eines geschichtlichen Solitärs besitzt. Der Band erscheint anlässlich der Sonderausstellung "Rungholt - rätselhaft und widersprüchlich", die ab dem 29. Mai 2016 im NordseeMuseum Husum / Nissenhaus zu sehen ist. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 201606, Produktform: Leinen, Redaktion: Newig, Jürgen~Panten, Albert, Seitenzahl/Blattzahl: 175, Abbildungen: zahlreiche farbige Abbildungen, Keyword: 1362 (Jahr); Busch, Andreas; Edomsharde; Marcellusflut, Zweite; Nordfriesland; NordseeMuseum / Nissenhaus; Nordstrand; Pellworm, Fachschema: Archäologie - Archäologe~Europa / Geschichte, Kulturgeschichte~Friesland / Nordfriesland~Nordfriesland~Rungholt~Schleswig-Holstein~Schleswig-Holstein / Geschichte, Fachkategorie: Archäologie~Geschichte: Ereignisse und Themen, Region: Nordseeküste und -inseln~Schleswig-Holstein, Thema: Verstehen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Europäische Geschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 284, Breite: 227, Höhe: 21, Gewicht: 971, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **

Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Paradox-Hemd - 43Ist out in? Oder in out? Tja, willkommen im modedialektischen Paradox, aus dem man nie herausfindet, denn es nimmt kein Ende. Hier der Anfang: Etwas ist out und damit eigentlich schon wieder in. Aber Achtung: Zu sehr in ist kurz vor out. Womit es wiederum in wird. Und so weiter. Hier der Ausweg: Die Neuerfindung - oder auch Totalumdrehung - des Jeans-Hemdes! Absolut ungesehen, sensationell lässig und auf ewig angesagt, da in und out in einem. Wenn das nicht was für Insider ist.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rungholt - rätselhaft und widersprüchlichRungholt - rätselhaft und widersprüchlich , Die erste "Grote Mandränke" im Jahre 1362 führte nicht nur zum Untergang der nordfriesischen Stadt Rungholt, sondern sie bewegt die Menschen an der schleswig-holsteinischen Westküste seit Jahrhunderten. Es bildeten sich unterschiedliche, oft widersprüchliche archäologische Forschungsansätze, die nunmehr einer kritischen Prüfung mit dem Ziel einer wissenschaftlich fundierten Versachlichung unterzogen werden. Handelt es sich doch um ein Thema, das die historischen Anfänge Nordfrieslands beschreibt und diese in einen internationalen Kontext bringt. Diskutiert werden Themen wie die Vermessung des Rungholt-Gebietes, das Alltagsleben in Rungholt anhand von teils unveröffentlichten, teils neu zu bewertenden Funden, das Thema Wirtschaft und Fernhandel, auch in Verbindung mit der mittelalterlichen Hanse, Fragen der Kirchen und Kirchenorganisation sowie die Rezeption von Rungholt in der Literatur und in der bildenden Kunst. Das Wirken des Rungholt-Forschers Andreas Busch erfährt eine eingehende Würdigung. Einmal mehr erscheint Rungholt als ein über etwa 150 Jahre kulturell bedeutender Handelsort, dessen Geschichte ein jähes, menschlich tragisches Ende erfahren hat und der vor diesem Hintergrund den Status eines geschichtlichen Solitärs besitzt. Der Band erscheint anlässlich der Sonderausstellung "Rungholt - rätselhaft und widersprüchlich", die ab dem 29. Mai 2016 im NordseeMuseum Husum / Nissenhaus zu sehen ist. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 201606, Produktform: Leinen, Redaktion: Newig, Jürgen~Panten, Albert, Seitenzahl/Blattzahl: 175, Abbildungen: zahlreiche farbige Abbildungen, Keyword: 1362 (Jahr); Busch, Andreas; Edomsharde; Marcellusflut, Zweite; Nordfriesland; NordseeMuseum / Nissenhaus; Nordstrand; Pellworm, Fachschema: Archäologie - Archäologe~Europa / Geschichte, Kulturgeschichte~Friesland / Nordfriesland~Nordfriesland~Rungholt~Schleswig-Holstein~Schleswig-Holstein / Geschichte, Fachkategorie: Archäologie~Geschichte: Ereignisse und Themen, Region: Nordseeküste und -inseln~Schleswig-Holstein, Thema: Verstehen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Europäische Geschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 284, Breite: 227, Höhe: 21, Gewicht: 971, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Martela, Frank: Das Happiness-ParadoxDas Happiness-Paradox , Wie man Sinn und Zufriedenheit im Leben findet, ohne nach dem Glück zu suchen - Der Selbsthilfe-Ratgeber für mehr Gelassenheit, mentale Stärke und emotionale Balance , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20250619, Autoren: Martela, Frank, Übersetzung: Klapper, Annika, Seitenzahl/Blattzahl: 232, Abbildungen: 20 Illustrationen, Keyword: Achtamkeit; Akzeptanz; Buch für Frauen; Buch über Glück; Bücher über Gelassenheit; Bücher über Glück; Finnland; Frank Martela Buch; Gelassenheit; Gelassenheits-Training; Glück finden; Glücklichstes Land der Welt; Glücksbuch; Glücksforschung; Lebensführung; Lebenshilfe-Ratgeber; Lebensratgeber; Lebenssinn; Mental Load; Perfektionismus ablegen; Psychologie des Glücks; Psychologie-Buch; Psychologie-Ratgeber; Ratgeber Gelassenheit; Ratgeber Glück; Ratgeber Lebenshilfe; Ratgeber Perfektionismus; Ratgeber Zufriedenheit; Selbstoptimierung; Veränderung; Wohlbefinden; World Happiness Report; Zufriedenheit; Zufriedenheit finden; achtsam leben; bewusst leben; glücklich leben; glücklich sein, Fachschema: Achtsamkeit~Hilfe / Lebenshilfe~Lebenshilfe~Anstand~Benehmen - Umgangsformen~Etikette~Knigge~Ton, Der gute, Fachkategorie: Populäre Philosophie: Der Sinn des Lebens / Sinnfindung im Leben~Achtsamkeit~Durchsetzungsvermögen, Motivation, Selbstwertgefühl und positive geistige Einstellung~Emotionen und emotionale Intelligenz~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 484, Produktform: Kartoniert,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.