Domain aporie.de kaufen?
Wir ziehen mit dem Projekt
aporie.de um.
Sind Sie am Kauf der Domain
aporie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aporie.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
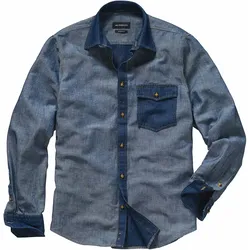
Paradox-Hemd - 42Ist out in? Oder in out? Tja, willkommen im modedialektischen Paradox, aus dem man nie herausfindet, denn es nimmt kein Ende. Hier der Anfang: Etwas ist out und damit eigentlich schon wieder in. Aber Achtung: Zu sehr in ist kurz vor out. Womit es wiederum in wird. Und so weiter. Hier der Ausweg: Die Neuerfindung - oder auch Totalumdrehung - des Jeans-Hemdes! Absolut ungesehen, sensationell lässig und auf ewig angesagt, da in und out in einem. Wenn das nicht was für Insider ist.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rungholt - rätselhaft und widersprüchlichRungholt - rätselhaft und widersprüchlich , Die erste "Grote Mandränke" im Jahre 1362 führte nicht nur zum Untergang der nordfriesischen Stadt Rungholt, sondern sie bewegt die Menschen an der schleswig-holsteinischen Westküste seit Jahrhunderten. Es bildeten sich unterschiedliche, oft widersprüchliche archäologische Forschungsansätze, die nunmehr einer kritischen Prüfung mit dem Ziel einer wissenschaftlich fundierten Versachlichung unterzogen werden. Handelt es sich doch um ein Thema, das die historischen Anfänge Nordfrieslands beschreibt und diese in einen internationalen Kontext bringt. Diskutiert werden Themen wie die Vermessung des Rungholt-Gebietes, das Alltagsleben in Rungholt anhand von teils unveröffentlichten, teils neu zu bewertenden Funden, das Thema Wirtschaft und Fernhandel, auch in Verbindung mit der mittelalterlichen Hanse, Fragen der Kirchen und Kirchenorganisation sowie die Rezeption von Rungholt in der Literatur und in der bildenden Kunst. Das Wirken des Rungholt-Forschers Andreas Busch erfährt eine eingehende Würdigung. Einmal mehr erscheint Rungholt als ein über etwa 150 Jahre kulturell bedeutender Handelsort, dessen Geschichte ein jähes, menschlich tragisches Ende erfahren hat und der vor diesem Hintergrund den Status eines geschichtlichen Solitärs besitzt. Der Band erscheint anlässlich der Sonderausstellung "Rungholt - rätselhaft und widersprüchlich", die ab dem 29. Mai 2016 im NordseeMuseum Husum / Nissenhaus zu sehen ist. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 201606, Produktform: Leinen, Redaktion: Newig, Jürgen~Panten, Albert, Seitenzahl/Blattzahl: 175, Abbildungen: zahlreiche farbige Abbildungen, Keyword: 1362 (Jahr); Busch, Andreas; Edomsharde; Marcellusflut, Zweite; Nordfriesland; NordseeMuseum / Nissenhaus; Nordstrand; Pellworm, Fachschema: Archäologie - Archäologe~Europa / Geschichte, Kulturgeschichte~Friesland / Nordfriesland~Nordfriesland~Rungholt~Schleswig-Holstein~Schleswig-Holstein / Geschichte, Fachkategorie: Archäologie~Geschichte: Ereignisse und Themen, Region: Nordseeküste und -inseln~Schleswig-Holstein, Thema: Verstehen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Europäische Geschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 284, Breite: 227, Höhe: 21, Gewicht: 971, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Martela, Frank: Das Happiness-ParadoxDas Happiness-Paradox , Wie man Sinn und Zufriedenheit im Leben findet, ohne nach dem Glück zu suchen - Der Selbsthilfe-Ratgeber für mehr Gelassenheit, mentale Stärke und emotionale Balance , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20250619, Autoren: Martela, Frank, Übersetzung: Klapper, Annika, Seitenzahl/Blattzahl: 232, Abbildungen: 20 Illustrationen, Keyword: Achtamkeit; Akzeptanz; Buch für Frauen; Buch über Glück; Bücher über Gelassenheit; Bücher über Glück; Finnland; Frank Martela Buch; Gelassenheit; Gelassenheits-Training; Glück finden; Glücklichstes Land der Welt; Glücksbuch; Glücksforschung; Lebensführung; Lebenshilfe-Ratgeber; Lebensratgeber; Lebenssinn; Mental Load; Perfektionismus ablegen; Psychologie des Glücks; Psychologie-Buch; Psychologie-Ratgeber; Ratgeber Gelassenheit; Ratgeber Glück; Ratgeber Lebenshilfe; Ratgeber Perfektionismus; Ratgeber Zufriedenheit; Selbstoptimierung; Veränderung; Wohlbefinden; World Happiness Report; Zufriedenheit; Zufriedenheit finden; achtsam leben; bewusst leben; glücklich leben; glücklich sein, Fachschema: Achtsamkeit~Hilfe / Lebenshilfe~Lebenshilfe~Anstand~Benehmen - Umgangsformen~Etikette~Knigge~Ton, Der gute, Fachkategorie: Populäre Philosophie: Der Sinn des Lebens / Sinnfindung im Leben~Achtsamkeit~Durchsetzungsvermögen, Motivation, Selbstwertgefühl und positive geistige Einstellung~Emotionen und emotionale Intelligenz~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 484, Produktform: Kartoniert,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Paradox-Hemd - 42Ist out in? Oder in out? Tja, willkommen im modedialektischen Paradox, aus dem man nie herausfindet, denn es nimmt kein Ende. Hier der Anfang: Etwas ist out und damit eigentlich schon wieder in. Aber Achtung: Zu sehr in ist kurz vor out. Womit es wiederum in wird. Und so weiter. Hier der Ausweg: Die Neuerfindung - oder auch Totalumdrehung - des Jeans-Hemdes! Absolut ungesehen, sensationell lässig und auf ewig angesagt, da in und out in einem. Wenn das nicht was für Insider ist.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Rungholt - rätselhaft und widersprüchlichRungholt - rätselhaft und widersprüchlich , Die erste "Grote Mandränke" im Jahre 1362 führte nicht nur zum Untergang der nordfriesischen Stadt Rungholt, sondern sie bewegt die Menschen an der schleswig-holsteinischen Westküste seit Jahrhunderten. Es bildeten sich unterschiedliche, oft widersprüchliche archäologische Forschungsansätze, die nunmehr einer kritischen Prüfung mit dem Ziel einer wissenschaftlich fundierten Versachlichung unterzogen werden. Handelt es sich doch um ein Thema, das die historischen Anfänge Nordfrieslands beschreibt und diese in einen internationalen Kontext bringt. Diskutiert werden Themen wie die Vermessung des Rungholt-Gebietes, das Alltagsleben in Rungholt anhand von teils unveröffentlichten, teils neu zu bewertenden Funden, das Thema Wirtschaft und Fernhandel, auch in Verbindung mit der mittelalterlichen Hanse, Fragen der Kirchen und Kirchenorganisation sowie die Rezeption von Rungholt in der Literatur und in der bildenden Kunst. Das Wirken des Rungholt-Forschers Andreas Busch erfährt eine eingehende Würdigung. Einmal mehr erscheint Rungholt als ein über etwa 150 Jahre kulturell bedeutender Handelsort, dessen Geschichte ein jähes, menschlich tragisches Ende erfahren hat und der vor diesem Hintergrund den Status eines geschichtlichen Solitärs besitzt. Der Band erscheint anlässlich der Sonderausstellung "Rungholt - rätselhaft und widersprüchlich", die ab dem 29. Mai 2016 im NordseeMuseum Husum / Nissenhaus zu sehen ist. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 201606, Produktform: Leinen, Redaktion: Newig, Jürgen~Panten, Albert, Seitenzahl/Blattzahl: 175, Abbildungen: zahlreiche farbige Abbildungen, Keyword: 1362 (Jahr); Busch, Andreas; Edomsharde; Marcellusflut, Zweite; Nordfriesland; NordseeMuseum / Nissenhaus; Nordstrand; Pellworm, Fachschema: Archäologie - Archäologe~Europa / Geschichte, Kulturgeschichte~Friesland / Nordfriesland~Nordfriesland~Rungholt~Schleswig-Holstein~Schleswig-Holstein / Geschichte, Fachkategorie: Archäologie~Geschichte: Ereignisse und Themen, Region: Nordseeküste und -inseln~Schleswig-Holstein, Thema: Verstehen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Europäische Geschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 284, Breite: 227, Höhe: 21, Gewicht: 971, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Martela, Frank: Das Happiness-ParadoxDas Happiness-Paradox , Wie man Sinn und Zufriedenheit im Leben findet, ohne nach dem Glück zu suchen - Der Selbsthilfe-Ratgeber für mehr Gelassenheit, mentale Stärke und emotionale Balance , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20250619, Autoren: Martela, Frank, Übersetzung: Klapper, Annika, Seitenzahl/Blattzahl: 232, Abbildungen: 20 Illustrationen, Keyword: Achtamkeit; Akzeptanz; Buch für Frauen; Buch über Glück; Bücher über Gelassenheit; Bücher über Glück; Finnland; Frank Martela Buch; Gelassenheit; Gelassenheits-Training; Glück finden; Glücklichstes Land der Welt; Glücksbuch; Glücksforschung; Lebensführung; Lebenshilfe-Ratgeber; Lebensratgeber; Lebenssinn; Mental Load; Perfektionismus ablegen; Psychologie des Glücks; Psychologie-Buch; Psychologie-Ratgeber; Ratgeber Gelassenheit; Ratgeber Glück; Ratgeber Lebenshilfe; Ratgeber Perfektionismus; Ratgeber Zufriedenheit; Selbstoptimierung; Veränderung; Wohlbefinden; World Happiness Report; Zufriedenheit; Zufriedenheit finden; achtsam leben; bewusst leben; glücklich leben; glücklich sein, Fachschema: Achtsamkeit~Hilfe / Lebenshilfe~Lebenshilfe~Anstand~Benehmen - Umgangsformen~Etikette~Knigge~Ton, Der gute, Fachkategorie: Populäre Philosophie: Der Sinn des Lebens / Sinnfindung im Leben~Achtsamkeit~Durchsetzungsvermögen, Motivation, Selbstwertgefühl und positive geistige Einstellung~Emotionen und emotionale Intelligenz~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 484, Produktform: Kartoniert,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.